Vay tín chấp · SHB Quảng Ngãi

Vay tín chấp tại Quảng Ngãi: vay bao nhiêu thì trả nổi, chọn gói nào

Vay tín chấp tại SHB Quảng Ngãi không cần tài sản bảo đảm, thời hạn tới 60 tháng. Lãi suất tùy hồ sơ nên trang này không niêm yết mức lãi; điều nên tính trước là số tiền trả được mỗi tháng.

Cập nhật 20/11/2026 Nguồn: thông tin sản phẩm SHB Quảng Ngãi 6 phút đọc
Con số chính

Vay tín chấp SHB: bốn điều cần biết trước

Thời hạn vay
60tháng tối đa
Tài sản bảo đảm
Khôngcần thế chấp
Tiền trả nợ nên giữ dưới
1/3thu nhập mỗi tháng
Hạn mức nhóm CBCCVC, lực lượng vũ trang
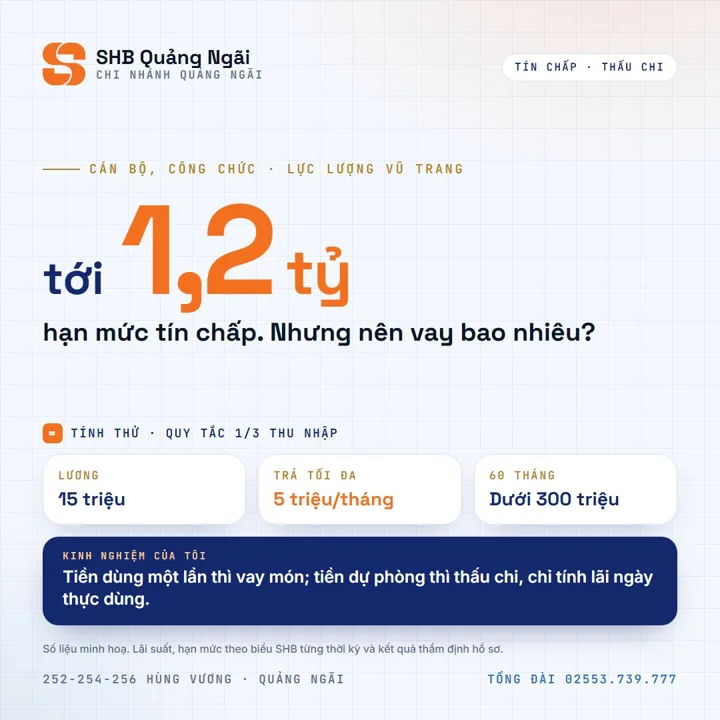
1,2tỷ tối đa

Lãi suất vay tín chấp không niêm yết trên trang này. Mức lãi tùy nhóm đối tượng (khối Nhà nước, lực lượng vũ trang, y tế, giáo dục có mức ưu đãi riêng) và hồ sơ của từng người; liên hệ để được báo mức theo hồ sơ. Hạn mức 1,2 tỷ là mức tối đa, không phải mức ai cũng được vay; số tiền hợp lý là số anh chị trả được mỗi tháng.

Áp dụng theo quy định SHB tại thời điểm giải ngân
Gói vay

Bốn gói tín chấp theo nghề nghiệp tại SHB Quảng Ngãi

Vay tín chấp SHB cho cán bộ, công chức và lực lượng vũ trang
CBCCVC và lực lượng vũ trang

Vay tín chấp cho cán bộ, công chức, lực lượng vũ trang

  • Không cần tài sản bảo đảm, lãi riêng cho khối Nhà nước và lực lượng vũ trang
  • Hạn mức tới 1,2 tỷ; có 3 cách dùng: vay món, thấu chi, thẻ tín dụng
  • Điều kiện: từ 22 tuổi, còn thời gian công tác đến hết khoản vay, không nợ xấu

Lương 15 triệu thì tiền trả nợ nên dưới 5 triệu/tháng. 5 triệu × 60 tháng = 300 triệu (đã gồm lãi), nên khoản vay hợp lý thấp hơn 300 triệu. Muốn vay 1,2 tỷ trong 60 tháng: riêng gốc đã 20 triệu/tháng, cần thu nhập khoảng 60 triệu trở lên.
Nhắn Zalo
Vay tín chấp SHB cho cán bộ nhân viên ngành y tế
Ngành y tế

Vay tín chấp cho cán bộ y tế

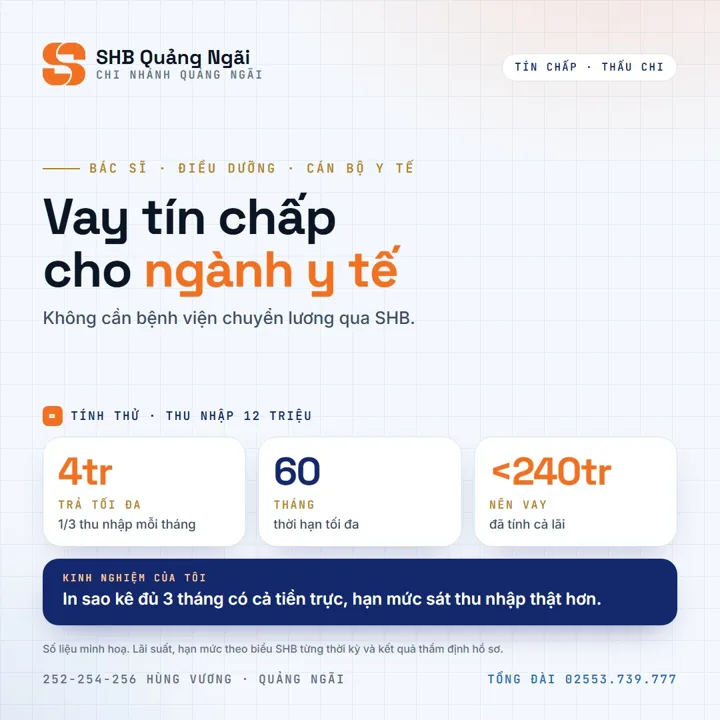
  • Không cần bệnh viện chuyển lương qua SHB, chỉ cần chứng minh thu nhập
  • Thời hạn tới 60 tháng, không tài sản bảo đảm; lãi ưu đãi riêng cho khối y tế
  • Thu nhập trực, phụ cấp có trên sao kê được tính vào
  • Điều kiện: đang công tác tại đơn vị y tế, thu nhập ổn định, không nợ xấu

Điều dưỡng thu nhập 12 triệu, giữ trả nợ dưới 1/3 là 4 triệu/tháng. 4 triệu × 60 tháng = 240 triệu (đã gồm lãi), nên khoản vay hợp lý dưới 240 triệu.

Nhắn Zalo
Vay tín chấp SHB cho giáo viên, cán bộ trường học
Giáo viên, trường học

Vay tín chấp cho thầy cô

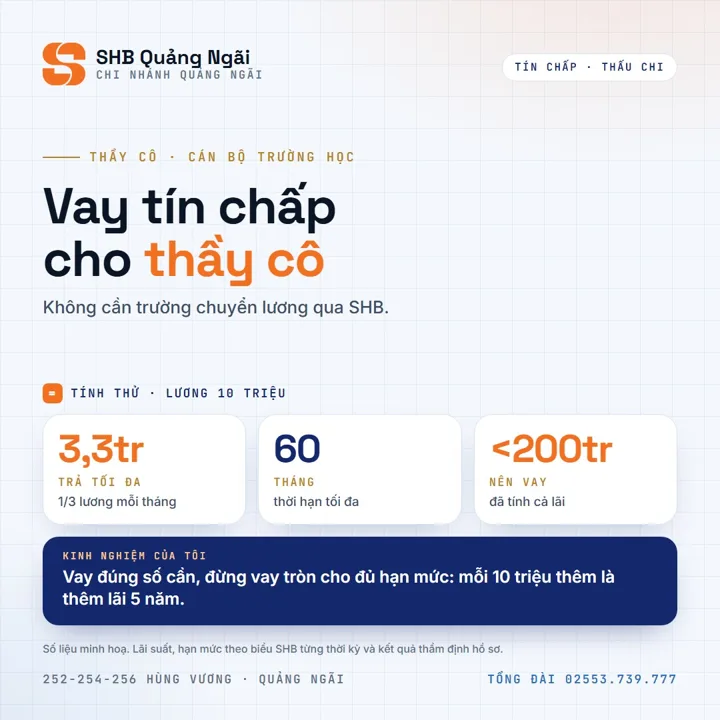
  • Không cần nhà trường chuyển lương qua SHB, không cần xác nhận khoản vay từ trường
  • Thời hạn tới 60 tháng, không tài sản bảo đảm; lãi ưu đãi cho khối giáo dục, viên chức
  • Biên chế hoặc hợp đồng từ 12 tháng là xét được
  • Điều kiện: thu nhập ổn định, không nợ xấu

Lương 10 triệu, giữ trả nợ dưới 1/3 là 3,3 triệu/tháng. 3,3 triệu × 60 tháng ≈ 200 triệu (đã gồm lãi), nên khoản vay hợp lý dưới 200 triệu.

Nhắn Zalo
Thấu chi tài khoản lương SHB cho công chức, viên chức
Công chức, viên chức nhận lương qua tài khoản

Thấu chi tài khoản lương

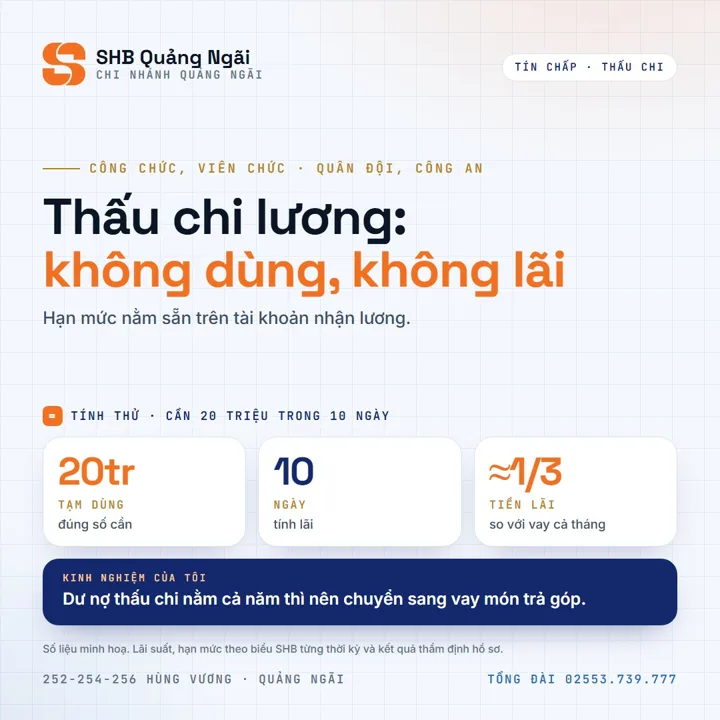
  • Hạn mức nằm sẵn trên tài khoản lương: không dùng thì không mất lãi
  • Hạn mức theo thu nhập, tự gia hạn hằng năm
  • Trả gốc lúc nào cũng được, không phí trả trước
  • Điều kiện: hưởng lương ngân sách (công chức, viên chức, quân đội, công an), nhận lương qua tài khoản

Cần 20 triệu trong 10 ngày: thấu chi chỉ tính lãi trên 20 triệu × 10 ngày, so với vay cả tháng thì tiền lãi chỉ còn khoảng 1/3 (10/30 ngày).

Nhắn Zalo

Ví dụ minh hoạ làm tròn, tính theo quy tắc 1/3 thu nhập, chưa gắn với mức lãi cụ thể. Có sổ đỏ hoặc sổ tiết kiệm thì có thể cân nhắc vay tiêu dùng có tài sản bảo đảm (thời hạn tới 20 năm, lãi ưu đãi giai đoạn đầu từ 11,5%/năm), tiền trả mỗi tháng nhẹ hơn tín chấp. Xem cả danh mục Tín chấp trên Zalo →

Ba nơi cho vay

Cần tiền không có tài sản thế chấp: phân biệt ba nơi cho vay

Mỗi nơi có điểm mạnh riêng. Điều quan trọng là biết nơi nào có giấy phép, và hỏi đủ tổng số tiền phải trả trước khi ký.

Nơi 01

Ngân hàng

Có giấy phép, hợp đồng và biểu lãi rõ ràng, có lịch trả nợ từng kỳ. Cần chứng minh thu nhập (sao kê lương, quyết định công tác) nên mất vài ngày thẩm định.

Hợp khi: có thu nhập ổn định, muốn chi phí vay thấp và minh bạch.

Nơi 02

Công ty tài chính có giấy phép

Hoạt động hợp pháp, thủ tục thường nhanh và nhẹ hồ sơ hơn. Đổi lại phí và lãi thường cao hơn ngân hàng, nên cần hỏi tổng số tiền phải trả cả kỳ.

Hợp khi: chưa đủ điều kiện vay ngân hàng và đã so tổng chi phí.

Nơi 03

Cho vay không phép (tránh xa)

Dấu hiệu: đòi chuyển tiền trước gọi là "phí giải ngân", cho vay qua ứng dụng lạ, Zalo, Facebook, không có hợp đồng rõ ràng, tính "phí" theo ngày hoặc theo tuần, đe doạ khi chậm trả.

Nên làm: không ký, không gửi ảnh CCCD cho nơi lạ. Nếu bị đe doạ, lưu tin nhắn và báo công an địa phương.

Đang vay ở nơi lãi cao có thể hỏi ngân hàng về việc vay khoản mới để tất toán khoản cũ. Chỉ nên làm khi tổng chi phí mới thấp hơn thật, nhớ tính cả phí tất toán khoản cũ.

Trước khi ký

Sáu câu nên hỏi khi vay tín chấp

  1. Tổng số tiền phải trả cả kỳ là bao nhiêu? Xin bảng lịch trả nợ từng tháng, đừng chỉ nhìn số tiền trả tháng đầu.
  2. Lãi cố định hay thay đổi, ưu đãi bao lâu? Hỏi mức lãi sau ưu đãi tính theo gì và xin ghi vào hợp đồng.
  3. Trả nợ trước hạn mất phí bao nhiêu? Có tiền thưởng hay tiền Tết thì trả bớt gốc được, nên cần biết trước phí này.
  4. Có phải mua bảo hiểm kèm khoản vay không? Nếu có, hỏi phí bao nhiêu và anh chị có quyền từ chối hay không.
  5. Thu nhập nào được tính vào hồ sơ? Tiền trực, phụ cấp có trên sao kê thường giúp hạn mức cao hơn; in đủ sao kê 3 tháng.
  6. Khoản nợ đang trả có bị tính vào không? Nếu nợ khác đã chiếm quá 1/3 thu nhập thì vay thêm không còn hợp.
Kinh nghiệm của tôi: vay đúng số cần (sửa nhà, học nâng chuẩn), đừng vay tròn số cho đủ hạn mức, vì mỗi 10 triệu vay thêm là thêm lãi suốt cả kỳ. Tiền dùng một lần như sửa nhà thì vay món; tiền dự phòng thì thấu chi rẻ hơn vì chỉ tính lãi ngày thực dùng.
Công cụ

Vay bao nhiêu thì trả nổi?

Tính theo quy tắc kinh nghiệm: tiền trả nợ mỗi tháng nên dưới 1/3 thu nhập. Số tính ra là tổng gốc + lãi có thể trả hết trong kỳ hạn, nên khoản vay hợp lý thấp hơn số này. Đây không phải điều kiện hay mức duyệt của SHB.

Mức trả nợ tối đa nên giữ (1/3 thu nhập)—
Trừ nợ đang trả, còn trả được—
Số tháng—
Tổng gốc + lãi trả được trong kỳ—

Khoản vay hợp lý thấp hơn số tổng ở trên vì số đó đã gồm lãi. Mức lãi cụ thể do SHB báo theo hồ sơ. Ví dụ: lương 15 triệu, không nợ khác, 60 tháng cho ra 300 triệu.

Nhờ Phó Quang SHB xem hồ sơ vay tín chấp

Để lại số điện thoại hoặc Zalo, Phó Quang SHB gọi lại trong 2 giờ (giờ hành chính) để báo mức lãi và hạn mức theo hồ sơ của anh chị.

Bảo mật thông tin·Tư vấn miễn phí·Phản hồi trong 2 giờ
Hỏi đáp

Câu hỏi thường gặp

Vay tín chấp SHB cần hồ sơ gì?

Tùy nhóm đối tượng, thường gồm CCCD, quyết định biên chế/bổ nhiệm hoặc hợp đồng công tác, sao kê lương 3 tháng. Chuyên viên sẽ báo thêm giấy tờ theo từng trường hợp.

Có bắt buộc chuyển lương qua SHB không?

Với gói cho giáo viên và gói cho cán bộ y tế, không cần đơn vị chuyển lương qua SHB, chỉ cần chứng minh thu nhập. Riêng thấu chi tài khoản lương thì cần nhận lương qua tài khoản.

Vay bao nhiêu là hợp lý?

Số anh chị trả được mỗi tháng mà tiền trả nợ vẫn dưới 1/3 thu nhập. Ví dụ lương 15 triệu thì trả nợ nên dưới 5 triệu/tháng; 60 tháng là 300 triệu gồm cả lãi, nên khoản vay hợp lý thấp hơn 300 triệu. Hạn mức tối đa cao không có nghĩa là nên vay hết.

Lãi suất vay tín chấp tại SHB là bao nhiêu?

Mức lãi tùy nhóm đối tượng và hồ sơ nên chưa niêm yết trên trang này. Anh chị chat với trợ lý AI hoặc nhắn Zalo để được báo mức theo hồ sơ, và nhớ hỏi tổng số tiền phải trả cả kỳ.

Thấu chi khác vay món thế nào?

Vay món phải trả lãi tối thiểu theo kỳ; thấu chi chỉ tính lãi trên số ngày thực dùng, không dùng thì không mất lãi. Thấu chi hợp với khoản cần gấp, trả được trong 1 - 2 tháng. Nếu dư nợ thấu chi nằm cả năm thì nên chuyển sang vay món trả góp, vì lãi thấu chi thường cao hơn.

Xem thêm
0964 21 41 61
← Về Trang chính