Gửi tiết kiệm · Phó Quang SHB

Gửi tiết kiệm tại Quảng Ngãi 2026 — So sánh lãi suất các ngân hàng

Số liệu kỳ hạn 12 tháng lấy từ trang lãi suất chính thức của từng ngân hàng, kèm ngày — xem bảng bên dưới.

8 phút đọcSố liệu lãi suất: xem ngày ở bảngNguồn: trang lãi suất chính thức của từng ngân hàng
Tổng quan · cập nhật 20/11/2026

Chọn kỳ hạn theo số liệu hiện tại và nhu cầu thanh khoản

Mức chênh giữa kỳ hạn ngắn và kỳ hạn dài khác nhau theo từng ngân hàng — hãy xem bảng bên dưới trước khi chọn. Người gửi nên cân nhắc giữa kỳ hạn dài (khóa lãi) và kỳ hạn ngắn (linh hoạt vốn) theo nhu cầu.

Cao nhất 12 tháng
—
Trung bình 12 tháng
—
Chênh lệch cao–thấp
—
Cao nhất 24 tháng
—

Số liệu lấy từ trang lãi suất chính thức của từng ngân hàng; ngày từng nguồn ghi ở bảng bên dưới. Ngân hàng Nhà nước quy định trần lãi suất cho kỳ hạn ngắn; từ kỳ hạn dài hơn do ngân hàng tự quyết.

Bảng so sánh

So sánh lãi suất theo kỳ hạn phổ biến

Bảng chỉ gồm các ngân hàng có nguồn chính chủ, kèm ngày từng nguồn. Các ngân hàng khác đang cập nhật nguồn chính chủ. Mức ghi là mức tại quầy, VND, khách hàng cá nhân.

Ngân hàng 1 tháng 3 tháng 6 tháng 12 tháng 24 tháng Nguồn · ngày
Đang tải số liệu… Nếu không hiển thị, xem bảng ở trang chủ hoặc dạng văn bản.

Lãi suất niêm yết có thể khác lãi suất thực tế chào tại quầy. Mỗi dòng ghi nguồn và ngày: "công bố/hiệu lực" là ngày ngân hàng ghi trên biểu; "ngày đọc" là ngày chúng tôi đọc từ trang lãi suất chính thức vì trang không ghi ngày hiệu lực.

Tiết kiệm tại SHB

Bốn sản phẩm tiết kiệm SHB Quảng Ngãi

Lãi suất từng kỳ hạn lấy từ bảng phía trên (biểu chính chủ SHB, có ngày hiệu lực). Bốn sản phẩm dưới đây khác nhau ở cách gửi và cách rút, nên chọn theo việc anh chị cần tiền lúc nào.

Gửi trên app SHB SAHA

Tiết kiệm online

  • Gửi 24/7 trên app, đáo hạn tự tái tục, tiền về thẳng tài khoản
  • Gửi từ 1 triệu, kỳ hạn 1 - 36 tháng
  • Khoản từ 300 triệu: cơ chế lãi thương lượng riêng
  • Cần tiền gấp: cầm cố sổ online ngay trên app thay vì rút trước hạn

Lãi suất hiện hành: xem dòng SHB trong bảng phía trên (mức online ghi nhỏ bên dưới, theo biểu SHB hiệu lực 20/10/2026).

Nhắn Zalo
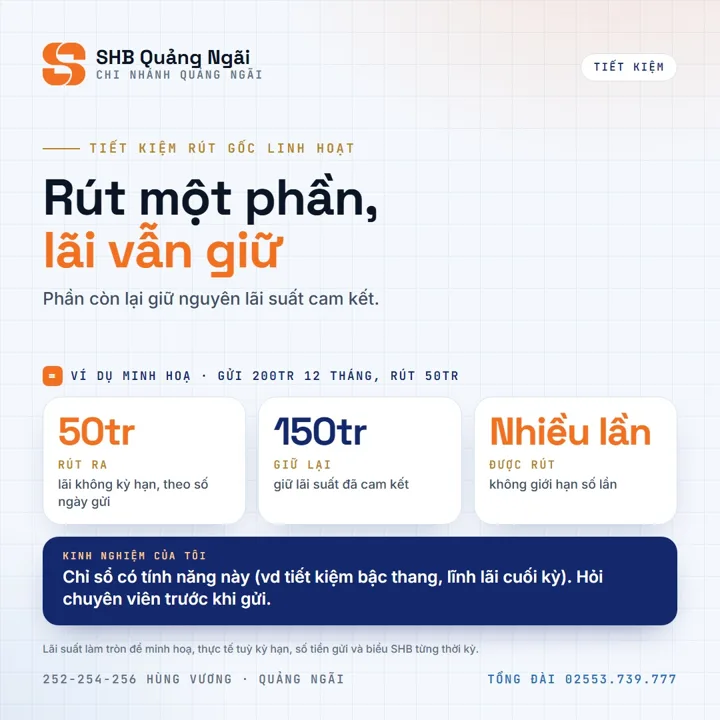
Tiết kiệm SHB rút gốc linh hoạt, rút một phần vẫn giữ lãi
Cần tiền giữa kỳ

Rút gốc một phần, không tất toán sổ

  • Áp dụng cho Tiết kiệm bậc thang (sổ lĩnh lãi cuối kỳ), số lần rút không giới hạn
  • Phần còn lại giữ nguyên lãi suất cam kết
  • Không phải sản phẩm tiết kiệm nào cũng có tính năng này, hỏi chuyên viên trước khi gửi

Ví dụ minh hoạ: gửi 200 triệu kỳ hạn 12 tháng, tháng thứ 5 rút 50 triệu. 50 triệu tính lãi không kỳ hạn theo số ngày thực gửi, 150 triệu còn lại giữ lãi đã cam kết.

Nhắn Zalo
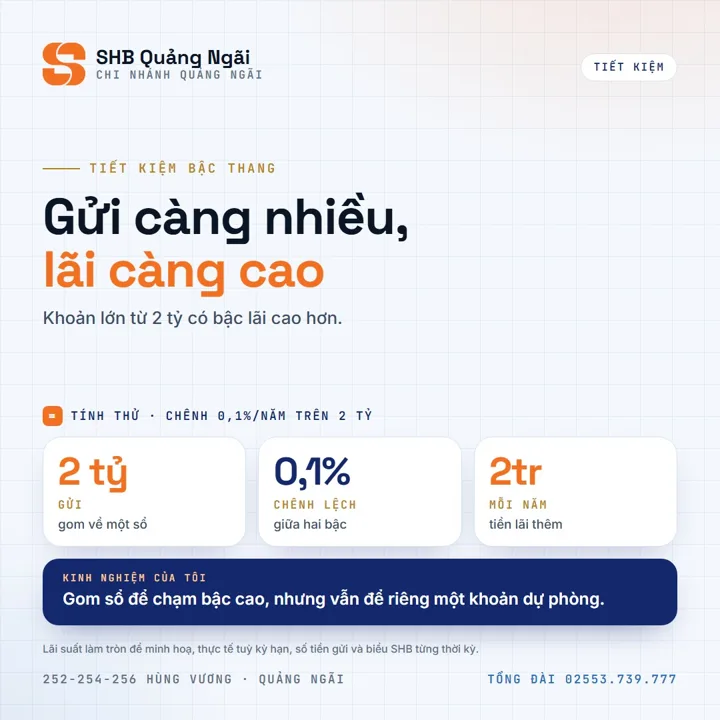
Tiết kiệm bậc thang SHB, gửi càng nhiều lãi càng cao
Khoản gửi lớn

Tiết kiệm bậc thang

  • Kỳ hạn 6, 12, 13 tháng; nhận lãi cuối kỳ hoặc định kỳ
  • Tự động tái tục theo bậc mới
  • Bậc lãi theo số tiền, ghi rõ trên sổ; khoản từ 2 tỷ có bậc lãi cao hơn

Chênh lệch 0,1%/năm trên khoản 2 tỷ là 2 triệu tiền lãi mỗi năm. Gom một sổ thì khi cần tiền phải rút cả sổ, nên để riêng một khoản dự phòng.

Nhắn Zalo
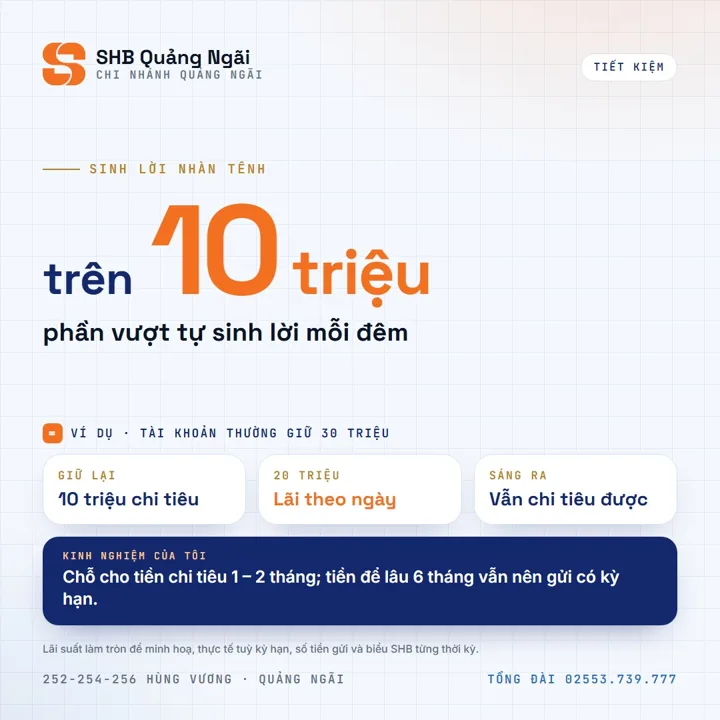
Sinh lời nhàn tênh SHB, tiền trong tài khoản tự sinh lãi mỗi ngày
Tiền chi tiêu hằng ngày

Sinh lời nhàn tênh

  • Giữ lại tối thiểu 10 triệu để chi tiêu, phần vượt tự sinh lời mỗi đêm
  • Bật 1 lần trên SHB SAHA, tắt bất kỳ lúc nào; lãi tính theo ngày, bảng kê từng ngày
  • Miễn phí; vẫn chuyển khoản, quét QR như bình thường

Tiền chi tiêu của 1 - 2 tháng nên để ở đây. Tiền chưa dùng tới trong 6 tháng thì vẫn nên gửi tiết kiệm có kỳ hạn.

Nhắn Zalo

Điều kiện, mức gửi tối thiểu và lãi suất hiện hành theo quy định tiền gửi SHB tại thời điểm gửi. Xem cả danh mục Tiết kiệm trên Zalo →

Máy tính lãi kép

Tính số tiền nhận được khi gửi tiết kiệm

Máy tính dưới đây áp dụng công thức lãi kép (compound interest) — mô phỏng trường hợp tự động tái tục cả gốc lẫn lãi sau mỗi kỳ hạn.

Cần bảng tính gửi khách? Mở bảng tính tiền gửi, xuất PDF →Có lãi từng năm, biểu đồ và thông tin chuyên viên.
Gốc ban đầu200 triệu
Số chu kỳ tái tục3 chu kỳ × 12 tháng
Lãi đơn (không tái tục)35 triệu
Lãi kép (tái tục tự động)37 triệu
Tổng nhận cuối kỳ (lãi kép)237 triệu

Chênh lệch giữa lãi đơn và lãi kép thể hiện giá trị thực của việc tái tục. Thay đổi số tiền, lãi suất và kỳ hạn ở trên để so sánh. Lãi suất mặc định lấy từ mức cao nhất kỳ hạn 12 tháng trong bảng (nếu tải được).

3 chiến lược gửi

Chọn chiến lược phù hợp với mục tiêu vốn

Chiến lược 01

Vốn sẵn sàng rút — quỹ khẩn cấp

Mục tiêu: giữ tính thanh khoản để rút bất cứ lúc nào, vẫn có lãi tốt hơn không kỳ hạn.

Đề xuất: chia vốn thành 6 phần, mỗi phần gửi 6 tháng lệch nhau (mỗi tháng 1 phần đáo hạn). Lãi theo biểu của từng ngân hàng (xem bảng).

Ví dụ với lãi suất giả định, không phải lãi suất hiện hành:
200 triệu chia 6 phần × 33,3 triệu × 6 tháng / 5,0%
→ Mỗi tháng có ~33,3tr đáo hạn + ~0,83tr lãi
Chiến lược 02

Vốn trung hạn — mục tiêu 1-3 năm

Mục tiêu: tối ưu lãi suất, chấp nhận khóa vốn 12 tháng.

Đề xuất: gửi toàn bộ kỳ hạn 12 tháng tại NH có lãi cao nhất (xem bảng). Tái tục tự động để cộng lãi kép.

Ví dụ với lãi suất giả định, không phải lãi suất hiện hành:
500 triệu / 12 tháng / 5,8% tái tục 3 năm
→ Nhận cuối kỳ: ~592 triệu. Lãi ròng: 92 triệu.
Chiến lược 03

Vốn dài hạn — tích lũy hưu trí

Mục tiêu: bảo toàn vốn + lãi tối đa cho 5-10 năm. Kết hợp đa dạng NH để giảm rủi ro.

Đề xuất: chia vốn vào 2 - 3 ngân hàng có nguồn lãi rõ ràng trong bảng, kỳ hạn 24 tháng. Chia ra còn để mỗi nơi nằm trong mức bảo hiểm tiền gửi (xem phần hỏi đáp).

Ví dụ với lãi suất giả định, không phải lãi suất hiện hành:
1 tỷ / 24 tháng / lãi giả định 5,3% / tái tục 5 lần
→ Sau 10 năm: ~1,65 tỷ. Lãi ròng ~655 triệu (làm tròn).

Nhờ Phó Quang SHB tư vấn chọn kỳ hạn

Để lại số điện thoại hoặc Zalo, Phó Quang SHB gọi lại trong 2 giờ (giờ hành chính) để tư vấn kỳ hạn và sản phẩm tiết kiệm phù hợp.

Bảo mật thông tin·Tư vấn miễn phí·Phản hồi trong 2 giờ
FAQ

Câu hỏi thường gặp

Rút trước hạn thì lãi suất tính thế nào?

Rút trước hạn sẽ chỉ nhận lãi suất không kỳ hạn (rất thấp so với lãi có kỳ hạn). Ví dụ gửi 12 tháng nhưng rút sau 6 tháng → chỉ nhận lãi không kỳ hạn cho 6 tháng đó. Nên chỉ gửi số tiền không cần dùng trong suốt kỳ hạn.

Lãi đơn và lãi kép khác nhau thế nào?

Lãi đơn: mỗi chu kỳ chỉ tính trên gốc ban đầu. Lãi kép: mỗi chu kỳ tính trên gốc + lãi của chu kỳ trước (tái tục). Ví dụ giả định 200 triệu, lãi 5,8%/năm, 3 năm (không phải lãi suất hiện hành): lãi đơn 34,8tr, lãi kép 36,9tr — chênh 2,1tr. Kỳ hạn càng dài, tác động lãi kép càng lớn.

Gửi online có lãi cao hơn không?

Tuỳ ngân hàng: có nơi niêm yết biểu online cao hơn tại quầy, có nơi ghi bằng nhau; xem biểu từng ngân hàng (bảng trên ghi mức quầy, mức online ghi nhỏ bên dưới nếu có). Ngoài ra miễn phí mở sổ, tra cứu tiện, không cần xếp hàng. Nhược điểm: cần xác thực eKYC 2 bước, thường yêu cầu tài khoản thanh toán tại NH đó.

Tái tục tự động hay tái tục thủ công tốt hơn?

Tái tục tự động: NH tự gia hạn khi đáo hạn, áp dụng lãi suất thời điểm đó. Rủi ro: lãi có thể giảm so với kỳ trước. Tái tục thủ công: anh/chị chủ động đánh giá lại, có thể đổi NH nếu NH khác có ưu đãi tốt hơn. Khuyến nghị: đặt nhắc điện thoại 1 tuần trước đáo hạn.

Gửi tiết kiệm có được bảo hiểm tiền gửi?

Có. Tiền gửi được Bảo hiểm Tiền gửi Việt Nam bảo hiểm trong một mức tối đa cho mỗi người tại mỗi tổ chức tín dụng (xem mức hiện hành trên website của Bảo hiểm Tiền gửi Việt Nam; trang này chưa đối chiếu lại con số cụ thể). Nếu gửi nhiều tiền hơn mức này, có thể chia ra nhiều ngân hàng. Mức bảo hiểm chỉ có ý nghĩa khi ngân hàng mất khả năng chi trả.

Kỳ hạn nào tối ưu nhất hiện nay?

Xem chênh lệch giữa các kỳ hạn trong bảng: nếu kỳ hạn dài hơn chỉ hơn kỳ hạn ngắn rất ít thì không đáng khóa vốn lâu hơn; nếu chênh lớn thì kỳ hạn dài đáng cân nhắc. Với người gửi cá nhân, 12 tháng thường cân bằng giữa lãi và thanh khoản; chỉ khóa 24 tháng trở lên khi chắc chắn không cần vốn.
Hotline 8h–17h 0964 21 41 61
← Về Trang chính